Domain wirkleistungsbegrenzung.de kaufen?
Wir ziehen mit dem Projekt
wirkleistungsbegrenzung.de um.
Sind Sie am Kauf der Domain
wirkleistungsbegrenzung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wirkleistungsbegrenzung.de kaufen?
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **


Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
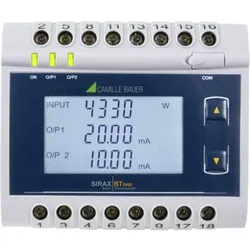
Camille Bauer Programmierbarer Messumformer für Leistung SIRAX BT5400, AutomatisierungMesswandler für aktive, scheinbare und reaktive Leistung, Phasenwinkel und Leistungsfaktor. Der SIRAX BT5400 wird verwendet, um die aktive Leistung, die scheinbare Leistung, die reaktive Leistung, den Phasenwinkel und den Leistungsfaktor von einphasigen oder dreiphasigen Wechselstromsystemen mit ausgeglichener oder unausgeglichener Last in ein proportionales Gleichspannungsausgangssignal umzuwandeln.407,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerung und Regelung mit easyE4, Fachbücher von Ulrich KanngiesserMit dem Steuerrelais easyE4 kann die Steuerung und Regelung unterschiedlicher Anwendungen in der Industrie und im Gebäudebereich effizient, flexibel und einfach umgesetzt werden! Das neue easyE4-Sortiment ist wesentlich kompakter aufgebaut als die Vorgängerreihen easy500, easy700 und easy800 und lässt sich mit bis zu 11 Modulen auf maximal 188 Ein-/Ausgänge flexibel erweitern und bietet eine große Spannungsvielfalt. Zusätzliche Flexibilität ermöglicht die intuitive Programmiersoftware easySoft 7 mit den vier verfügbaren Programmiersprachen Funktionsplan (FUP), Strukturierter Text (ST), Kontaktplan (KOP) und easy Geräteprogrammierung (EDP). In diesem Buch wird das breite Anwendungsspektrum der neuen Kleinsteuerung anhand zahlreicher Praxisbeispiele aufgezeigt. Neben dem Gerät und seinen Erweiterungsmöglichkeiten wird die Programmierung in unterschiedlichen Programmiersprachen ausführlich vorgestellt. Der erfahrene easy-Anwender kann in den gewohnten Arbeitsweisen verbleiben, vorhandene Programme importieren und auch mit der EDP-Programmierung direkt am Gerät programmieren. Demonstriert wird auch die moderne Programmierung im Kontaktplan sowie im Funktionsplan. Weiterhin wird die ST-Programmierung erläutert, die hier auf die Anforderung einer Kleinsteuerung optimiert ist. Ferner werden u. a. die Modularisierung der Anwendersoftware, die Vernetzung, die Einbindung über die Ethernet-Schnittstelle in IIoT-Architekturen (Industrial Internet of Things) bzw. Industrie 4.0, Aspekte der Visualisierung und das Datenlogging per Speicherkarte erörtert. Damit zeigt dieses Buch anschaulich, wie das Elektrohandwerk mit dem kleinen und smarten Automatisierungssystem Kosten, Ausbildungszeiten und Programmierzeiten sparen kann und wie der Maschinen- und Anlagenbau bei niedrigen Kosten und geringer Expertenabhängigkeit Ideen umsetzen kann.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was ist eine steuerliche Unbedenklichkeitsbescheinigung?
Was ist eine steuerliche Unbedenklichkeitsbescheinigung? Eine steuerliche Unbedenklichkeitsbescheinigung ist ein offizielles Dokument, das bescheinigt, dass eine Person oder ein Unternehmen alle fälligen Steuern ordnungsgemäß bezahlt hat. Sie wird oft von Finanzbehörden ausgestellt und kann als Nachweis dienen, dass keine offenen Steuerschulden bestehen. Diese Bescheinigung kann in verschiedenen Situationen erforderlich sein, z.B. bei der Beantragung von Fördermitteln, bei Vertragsabschlüssen oder bei der Gründung eines Unternehmens. Sie dient dazu, die steuerliche Zuverlässigkeit einer Person oder eines Unternehmens zu bestätigen. **
-
Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **
-
Was ist der steuerliche Freibetrag?
Der steuerliche Freibetrag ist ein Betrag, bis zu dem Einkommen steuerfrei bleibt. Er dient dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien und somit insbesondere Personen mit niedrigem Einkommen zu entlasten. Der Freibetrag kann je nach Art des Einkommens und persönlicher Situation variieren, z.B. gibt es einen Grundfreibetrag für Arbeitnehmer und einen Freibetrag für Rentner. Um den Freibetrag nutzen zu können, muss er in der Regel bei der Steuererklärung angegeben werden. Es lohnt sich daher, den eigenen Freibetrag zu kennen und zu prüfen, ob man davon profitieren kann. **
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was ist eine steuerliche Unbedenklichkeitsbescheinigung?
Was ist eine steuerliche Unbedenklichkeitsbescheinigung? Eine steuerliche Unbedenklichkeitsbescheinigung ist ein offizielles Dokument, das bescheinigt, dass eine Person oder ein Unternehmen alle fälligen Steuern ordnungsgemäß bezahlt hat. Sie wird oft von Finanzbehörden ausgestellt und kann als Nachweis dienen, dass keine offenen Steuerschulden bestehen. Diese Bescheinigung kann in verschiedenen Situationen erforderlich sein, z.B. bei der Beantragung von Fördermitteln, bei Vertragsabschlüssen oder bei der Gründung eines Unternehmens. Sie dient dazu, die steuerliche Zuverlässigkeit einer Person oder eines Unternehmens zu bestätigen. **
Ähnliche Suchbegriffe für Steuerliche
-
Camille Bauer Programmierbarer Messumformer für Leistung SIRAX BT5400, AutomatisierungMesswandler für aktive, scheinbare und reaktive Leistung, Phasenwinkel und Leistungsfaktor. Der SIRAX BT5400 wird verwendet, um die aktive Leistung, die scheinbare Leistung, die reaktive Leistung, den Phasenwinkel und den Leistungsfaktor von einphasigen oder dreiphasigen Wechselstromsystemen mit ausgeglichener oder unausgeglichener Last in ein proportionales Gleichspannungsausgangssignal umzuwandeln.407,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerung und Regelung mit easyE4, Fachbücher von Ulrich KanngiesserMit dem Steuerrelais easyE4 kann die Steuerung und Regelung unterschiedlicher Anwendungen in der Industrie und im Gebäudebereich effizient, flexibel und einfach umgesetzt werden! Das neue easyE4-Sortiment ist wesentlich kompakter aufgebaut als die Vorgängerreihen easy500, easy700 und easy800 und lässt sich mit bis zu 11 Modulen auf maximal 188 Ein-/Ausgänge flexibel erweitern und bietet eine große Spannungsvielfalt. Zusätzliche Flexibilität ermöglicht die intuitive Programmiersoftware easySoft 7 mit den vier verfügbaren Programmiersprachen Funktionsplan (FUP), Strukturierter Text (ST), Kontaktplan (KOP) und easy Geräteprogrammierung (EDP). In diesem Buch wird das breite Anwendungsspektrum der neuen Kleinsteuerung anhand zahlreicher Praxisbeispiele aufgezeigt. Neben dem Gerät und seinen Erweiterungsmöglichkeiten wird die Programmierung in unterschiedlichen Programmiersprachen ausführlich vorgestellt. Der erfahrene easy-Anwender kann in den gewohnten Arbeitsweisen verbleiben, vorhandene Programme importieren und auch mit der EDP-Programmierung direkt am Gerät programmieren. Demonstriert wird auch die moderne Programmierung im Kontaktplan sowie im Funktionsplan. Weiterhin wird die ST-Programmierung erläutert, die hier auf die Anforderung einer Kleinsteuerung optimiert ist. Ferner werden u. a. die Modularisierung der Anwendersoftware, die Vernetzung, die Einbindung über die Ethernet-Schnittstelle in IIoT-Architekturen (Industrial Internet of Things) bzw. Industrie 4.0, Aspekte der Visualisierung und das Datenlogging per Speicherkarte erörtert. Damit zeigt dieses Buch anschaulich, wie das Elektrohandwerk mit dem kleinen und smarten Automatisierungssystem Kosten, Ausbildungszeiten und Programmierzeiten sparen kann und wie der Maschinen- und Anlagenbau bei niedrigen Kosten und geringer Expertenabhängigkeit Ideen umsetzen kann.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
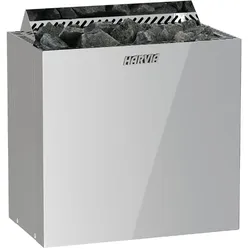
Harvia QUBIC Saunaofen ohne Steuerung,9,0 kW LeistungHarvia QUBIC Saunaofen externe Steuerung Der Harvia Saunaofen QUBIC ist ein hochwertiger Elektroofen, der speziell für die Ansprüche moderner Saunakultur entwickelt wurde. Er vereint ein elegantes, gradliniges Design mit einer robusten und langlebigen Konstruktion. Das äußere Gehäuse besteht aus pulverbeschichtetem oder gebürstetem Edelstahl und fügt sich durch seine klare Formgebung harmonisch in unterschiedlich gestaltete Saunaräume ein. Mit seiner dreischichtigen Bauweise sorgt der Ofen dafür, dass die Außenseite auch bei längerer Nutzung vergleichsweise kühl bleibt, was die Sicherheit und den Komfort in der Sauna erhöht. Merkmale Technisch zeichnet sich der QUBIC durch eine Trennung von Heizstäben und Steinkammer aus. Diese Bauweise erleichtert nicht nur die Wartung, sondern auch den Austausch der Heizelemente, da hierfür kein Um- oder Ausbau der Steine erforderlich ist. Die großzügig dimensionierte Steinkammer ermöglicht eine gleichmäßige Hitzeverteilung und unterstützt die Bildung eines intensiven, weichen Dampfes, der für das authentische Saunaerlebnis mit kräftigen Aufgüssen sorgt. Individualität Der Ofen ist in verschiedenen Leistungsstufen erhältlich und eignet sich damit für unterschiedliche Saunagrößen. Je nach Modell deckt er ein Spektrum von kleineren privaten Kabinen bis hin zu größeren, semigewerblich genutzten Saunen ab. Bei allen Varianten wird die Steuerung bewusst ausgelagert, da das Modell ohne integrierte Bedieneinheit geliefert wird. Dies schafft Flexibilität, weil der Anwender die externe Steuerung passend zu den individuellen Bedürfnissen und technischen Anforderungen auswählen kann. Für den Betrieb ist ein Starkstromanschluss erforderlich, weshalb der Einbau durch einen qualifizierten Fachbetrieb empfohlen wird. Qualität Neben der technischen Funktionalität überzeugt der Harvia QUBIC durch seine hohe Materialqualität, die für eine lange Lebensdauer sorgt. Die stabile Konstruktion gewährleistet einen zuverlässigen Dauerbetrieb, während das moderne Design optisch Akzente setzt. In der Praxis bedeutet dies ein Gerät, das sowohl optisch als auch technisch auf einem hohen Niveau angesiedelt ist und eine Kombination aus effizientem Heizverhalten, einfacher Wartung und sicherem Betrieb bietet. Lieferumfang Saunaofen Anleitung Montagematerial Der Harvia Saunaofen QUBIC ohne Steuerung richtet sich an Nutzer, die Wert auf eine moderne und langlebige Lösung für ihre Sauna legen und gleichzeitig die Freiheit haben möchten, das Steuerungssystem nach ihren eigenen Wünschen und Anforderungen auszuwählen. Damit eignet er sich gleichermaßen für anspruchsvolle Privatnutzer wie auch für Betreiber kleinerer Wellnessanlagen. Ofenleistung: 6 kW oder 9 kW Für 5 - 14 m3 Saunen Steinmenge: 20 kg Steingröße: Ø5–10 cm Externe Steuerung benötigt Einfache und schnelle Montage Für Monophasen-Anschluss geeignet Maße und Gewicht Saunakabine Mindesthöhe: 190 cm Breite: 470 mm Tiefe: 275 mm Höhe: 440 mm 6,0 kW Leistung Saunakabine Rauminhalt: 5-8 m3 Gewicht: 9,5 kg Elektroanschluss 400 V 3N~ Anschlusskabel: 5 x 1,5 mm2 Elektroanschluss 400 V 3N~ Sicherung: 3 x 10 A Elektroanschluss 230 V 3~ Anschlusskabel: 4 x 2,5 mm2 Elektroanschluss 230 V 3~ Sicherung: 3 x 16 A Elektroanschluss 230 V 1N~ Anschlusskabel: 3 x 4,0 mm2 Elektroanschluss 230 V 1N~ Sicherung: 1 x 35 A 9,0 kW Leistung Saunakabine Rauminhalt: 8-14 m3 Gewicht: 10,5 kg Elektroanschluss 400 V 3N~ Anschlusskabel: 5 x 2,5 mm2 Elektroanschluss 400 V 3N~ Sicherung: 3 x 16 A Elektroanschluss 230 V 3~ Anschlusskabel: 4 x 6 mm2 Elektroanschluss 230 V 3~ Sicherung: 3 x 25 A Elektroanschluss 230 V 1N~ Anschlusskabel: 3 x 10 mm2 Elektroanschluss 230 V 1N~ Sicherung: 1 x 40 A260,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
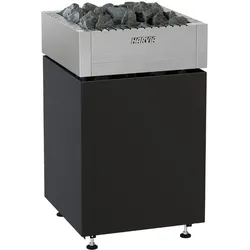
Harvia QUBE Saunaofen ohne Steuerung,10,5 kW LeistungHarvia QUBE Saunaofen ohne Steuerung Tauchen Sie ein in ein Meer voller wohltuender Entspannung und lassen Sie sich begeistern von den Saunaöfen der Marke Harvia. Der Harvia Saunaofen Qube ist die perfekte Lösung für geschmackvolle und anspruchsvolle Saunaeinrichter. Neben dem aus Edelstahl gefertigten Kragen, überzeugt der Harvia Qube auch durch seinen schlicht gehaltenen schwarzen Korpus, welcher den Saunaofen in Kombination mit dem Kragen modern und zeitlos wirken lässt. Dank der sorgfältig ausgewählten Materialien ist der Harvia Qube die ideale Wahl bei Familiensaunen bzw. auch bei Bädern oder Hotels. Mehr als nur eine Verkleidung Die graphitschwarze Steinkammer des Qube-Ofens ist von gebürstetem Stahl umrahmt, was einen Hitzeschutz Richtung Boden bietet. Zudem besitzt der Saunaofen eine dreifachummantelte Außenfläche, welche ein zusätzliches Aufheizen des Saunaofens verhindert. Durch die äußere Form und die hochwertige Verarbeitung, kann der Sentiotec Qube überall in der Sauna platziert werden, ohne eine optische Ausrichtung vornehmen zu müssen. Dank dieser Eigenschaft haben Sie immer eine perfekte Sichtseite vor sich und ermöglicht selbst, eine freistehende Platzierung in der Raummitte. Pflegeleicht in der Wartung Dank der ausgeklügelten Konstruktionen bietet der Harvia Qube Saunaofen eine einfache Instandhaltung der Heizelemente, ohne hierbei die Saunasteine entnehmen zu müssen. Zudem werden durch dieses geteilte System die Heizelemente vor überschüssigem Wasser oder dem Gewicht der Steine geschützt, was so eine längere Lebensdauer der Elemente gewährleistet. Durch die integrierte abtrennbare Klemmdose lassen sich Montage und Wartung einfach und unkompliziert durchführen. Verfügbare QUBE Modelle QUBE-090 QUBE-105 QUBE-120 QUBE-150 Vorteile des Qube-Ofens Außenteile aus gebürstetem sowie pulverbeschichtetem Edelstahl Innenteile aus Edelstahl Servicefreundlicher Saunaofen durch entnehmbaren Anschlusskasten 3-Mantel-Technik Höhenverstellbare Füße freistehende Benutzung möglich Optional Holzreling (Linde oder Walnussholz) mit Halterungsset Achtung! Das Bildmaterial zeigt zum Teil Zusatzausstattungen wie Saunasteine oder Holzreling, welche nicht im Lieferumfang enthalten sind. QUBE 9 kW und 10,5 kW Maße BxTxH: 450 x 450 x 750-775 Gewicht: 34 kg Steine: 25 kg SteineØ: 5-10 Kabinengröße 9,0 kW: 9 - 14 m3 Kabinengröße 10,5 kW: 10 - 15 m3 Typ: Finnisch QUBE 12 kW und 15 kW Maße BxTxH: 594 x 450 x 750-775 Gewicht: 40 kg Steine: 35 kg SteineØ: 5-10 Kabinengröße 12,0 kW: 14 - 18 m3 Kabinengröße 15,0 kW: 10 - 25 m3 Typ: Finnisch1409,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **
-
Was ist der steuerliche Freibetrag?
Der steuerliche Freibetrag ist ein Betrag, bis zu dem Einkommen steuerfrei bleibt. Er dient dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien und somit insbesondere Personen mit niedrigem Einkommen zu entlasten. Der Freibetrag kann je nach Art des Einkommens und persönlicher Situation variieren, z.B. gibt es einen Grundfreibetrag für Arbeitnehmer und einen Freibetrag für Rentner. Um den Freibetrag nutzen zu können, muss er in der Regel bei der Steuererklärung angegeben werden. Es lohnt sich daher, den eigenen Freibetrag zu kennen und zu prüfen, ob man davon profitieren kann. **
-
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
-
Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.